سياسة
جنينة: رفع الفائدة بنسبة 1% قرار مفاجئ وتوقع بأن فاتورة الطاقة قد ترتفع من 10 إلى 15 مليار دولار
تتناول هذه القراءة قرار البنك المركزي الأخير وتأثيره على الأسواق والقطاعات الاقتصادية في مصر، مع توجيه الضوء إلى تصريحات أبرز الخبراء وكيفية قراءة الانعكاسات على الطلب والاستثمار والتضخم.
تفسير قرار رفع الفائدة وتبعاته على الاقتصاد المصري
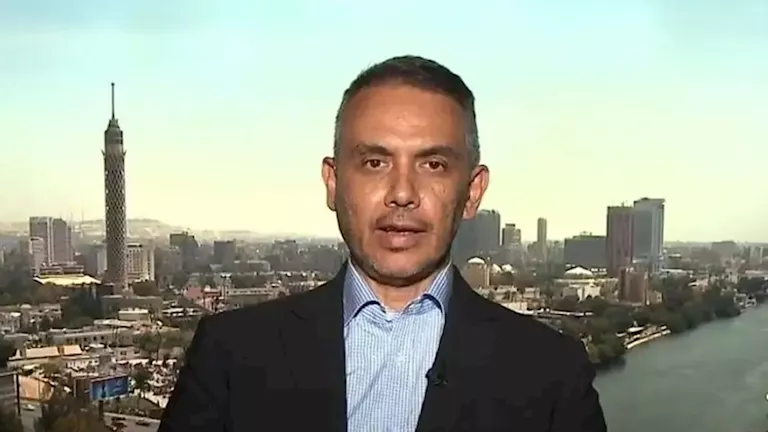
من هو الدكتور هاني جنينة وتفسيره للقرار
- أشار إلى أن رفع الفائدة بنسبة 1% كان مفاجئًا، ولم يتوقعه في ظل معاناة بعض القطاعات مثل القطاع العقاري وارتفاع تكلفة الاقتراض على الحكومة.
- ذكر أن السياسة النقدية كانت قد شددت قبل ذلك، حيث تجاوزت الفائدة الحقيقية معدل التضخم بنحو 5%، وهو ما دفع مؤسسة الأهلي فاروس إلى تشجيع سياسة التقييد النقدي لتقليل الطلب على الاستيراد وتزامنه مع ارتفاع الدولار، بما قد يعزز التصدير.
الدافع والخلفية وراء رفع الفائدة 1%
- بيّن أن القرار جاء في اتجاه تقليل الطلب على الواردات، لكن ليس عبر إجراءات إدارية تقيد الاستيراد مباشرة، وإنما عبر رفع تكلفة الاقتراض بما يؤدي إلى تراجع الاستهلاك والاستثمار وبالتالي انخفاض الطلب على الواردات.
- أوضح أن الهدف هو توجيه الواردات نحو السلع الأساسية مثل النفط والغذاء بدلاً من السلع التي يمكن للمواطن تأجيل استخدامها.
الاعتبارات المرتبطة بمدى تأثير الزيادة
- قال إنه لا يعتقد أن القلق من الدولرة كان العامل الأساسي، مع الإشارة إلى أن سعر الفائدة الأساسي في مصر كان مرتفعًا بنحو 20%، لذا فإن زيادة بمقدار ربع إلى نصف نقطة قد تكون محدودة الأثر مقارنة بمستوى الفائدة العالي.
- أشار إلى أن فكرة أن مستويات الفائدة المرتفعة تتطلب تحركات تتناسب مع حجمها استمدها من تجارب سابقة مع خبراء اقتصاديين.
التأثير على الاستثمار والموارد الأجنبية
- أوضح أن البنك المركزي قد لا يعتبر عودة الأموال الساخنة في مقدمة اعتبارات القرار، وأن الاقتصاد يواجه صدمتين: الأولى من ميزان المعاملات نتيجة ارتفاع أسعار الطاقة بسبب الحرب، والثانية خروج المستثمرين الأجانب أو تقليل استثماراتهم حتى انتهاء الحرب.
- بيّن أن تشدد السياسة النقدية وبيان استعداد البنك لاتخاذ ما يلزم للحفاظ على التضخم المستهدف قد يدفع المستثمرين الأجانب إلى العودة في الأسابيع المقبلة عندما يدركون جدية السياسة النقدية في مواجهة التضخم.
أُطر التفسير حول أرقام الدولار في العقود الآجلة
- شرح أن الأرقام المتداولة بوصول سعر الدولار في العقود الآجلة إلى 64 أو 65 جنيهاً ليست توقعات مؤكدة للمستقبل، بل ناتجة عن معادلة تُعرف بـ”تكلفة الحمل” أو Cost of Carry، والتي تمثل تكلفة التمويل والتخزين لمدة عام، وليست توقعًا دقيقاً لسعر الصرف المتوقع.
الخلاصة والتوازن المطلوب
- القرار يعكس مسارًا يهدف إلى تقليل الواردات وتوجيهها إلى السلع الأساسية، مع الحفاظ على الاستقرار التضخمي وجذب الاستثمارات الأجنبية عند وضوح الثقة في السياسة النقدية.