إعادة تشكيل التأمين البارامتري باستخدام تقنيات الذكاء الاصطناعي: الفرص والتحديات
إعادة تشكيل التأمين البارامتري باستخدام تقنيات الذكاء الاصطناعي: الفرص والتحديات
ماهر بدر
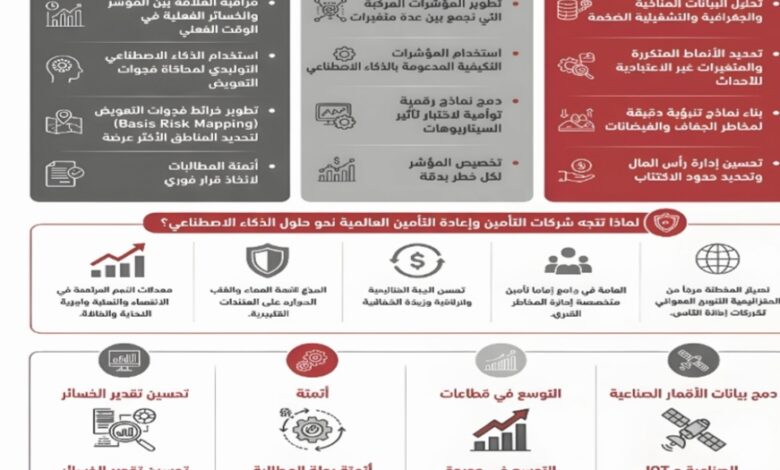
يُعد الذكاء الاصطناعي أحد أبرز الاتجاهات التي تُعيد تشكيل سوق التأمين البارامتري عالميًا خلال عام 2026، حيث لم يعد دوره يقتصر على دعم العمليات التشغيلية لشركات التأمين، بل أصبح عنصرًا رئيسيًا في تصميم المنتجات التأمينية وتقييم المخاطر وتطوير نماذج التعويض، وقد أدى التقدم الكبير في تقنيات تحليل البيانات والتعلم الآلي إلى دفع شركات التأمين وإعادة التأمين نحو تبني نماذج أكثر تطورًا تعتمد على البيانات الفورية والمؤشرات الذكية فى إدارة الأخطار المختلفة.
وتأتي أهمية الذكاء الاصطناعي في التأمين البارامتري من طبيعة هذا النوع من التأمين، والذي يعتمد بصورة أساسية على البيانات والمؤشرات القابلة للقياس. فكلما زادت دقة البيانات المستخدمة في بناء المؤشرات، ارتفعت كفاءة المنتج التأميني وتحسنت قدرته على عكس الواقع الفعلي للخطر المؤمن عليه. لذلك أصبح الذكاء الاصطناعي أحد أهم الأدوات التي تساعد شركات التأمين على استخراج القيمة الحقيقية من البيانات الضخمة المناخية والجغرافية المتاحة.
كما ساهمت تطبيقات الذكاء الاصطناعي في توسيع نطاق استخدام التأمين البارامتري ليشمل قطاعات جديدة مثل الزراعة والطاقة المتجددة وسلاسل الإمداد والبنية التحتية. ففي السابق كانت بعض المخاطر تواجه صعوبات تتعلق بقياسها أو تسعيرها بصورة دقيقة، أما اليوم فقد أصبحت النظم الذكية قادرة على تحليل أنماط المخاطر واكتشاف العلاقات المعقدة بين المتغيرات المختلفة، بما يسمح بتطوير حلول تأمينية أكثر دقة وتخصصًا.
ومن الناحية الاقتصادية، يُتوقع أن يستفيد سوق التأمين البارامتري بشكل مباشر من التوسع العالمي في استخدام تقنيات الذكاء الاصطناعي، فقد ارتفع حجم سوق التأمين البارامتري العالمي إلى نحو 23.85 مليار دولار في عام 2026، مع توقعات بمواصلته النمو بمعدل سنوي مركب يتجاوز 12.8% خلال السنوات المقبلة. وتشير التقديرات إلى أن حجم السوق قد يصل إلى نحو 38.68 مليار دولار بحلول عام 2030.
المصدر: https://www.researchandmarkets.com/reports/6103797/parametric-insurance-market-report
وفي الوقت نفسه، تشهد شركات التأمين وإعادة التأمين العالمية سباقًا متزايدًا للاستثمار في الحلول المدعومة بالذكاء الاصطناعي بهدف تعزيز قدرتها التنافسية. ولم تعد المنافسة قائمة فقط على حجم رأس المال أو شبكة التوزيع، بل أصبحت ترتبط أيضًا بالقدرة على تحليل البيانات وتحويلها إلى رؤى تساعد في بناء مؤشرات أكثر دقة وكفاءة.
ورغم هذه الفرص الكبيرة، لايزال استخدام الذكاء الاصطناعي في التأمين البارامتري يواجه مجموعة من التحديات، من أهمها جودة البيانات، وشفافية النماذج المستخدمة، ومخاطر التحيز الخوارزمي، بالإضافة إلى المتطلبات التنظيمية والرقابية المرتبطة باستخدام الأنظمة الذكية في اتخاذ القرارات التأمينية. إلا أن الاتجاه العام للسوق يشير إلى أن هذه التحديات لن تحد من انتشار التكنولوجيا، بل ستدفع الشركات إلى تطوير أطر أكثر تطورًا للحوكمة وإدارة البيانات.
وبناءً على ذلك، يمكن اعتبار الذكاء الاصطناعي نقطة التحول الأهم في مستقبل التأمين البارامتري، حيث يسهم في رفع كفاءة المنتجات التأمينية، وتحسين إدارة المخاطر، وتوسيع نطاق التغطيات المتاحة، وتعزيز قدرة القطاع على الاستجابة للتحديات المناخية والاقتصادية المتزايدة. كما تشير الاتجاهات الحالية إلى أن السنوات المقبلة ستشهد اعتمادًا أكبر على الحلول الذكية، بما يجعل الذكاء الاصطناعي أحد الركائز الأساسية التي سيقوم عليها الجيل القادم من منتجات التأمين البارامتري.
دور الذكاء الاصطناعي في تطوير نماذج التنبؤ بالمخاطر
يُعد تطوير نماذج التنبؤ بالمخاطر أحد أهم المجالات التي أحدث فيها الذكاء الاصطناعي تحولًا جوهريًا داخل سوق التأمين البارامتري. فمع تزايد تعقيد المخاطر المناخية وارتفاع وتيرة الأحداث الطبيعية المتطرفة، أصبحت النماذج التقليدية القائمة على البيانات التاريخية وحدها أقل قدرة على التنبؤ بدقة بالأنماط المستقبلية للمخاطر. ومن هنا برزت أهمية الذكاء الاصطناعي باعتباره أداة قادرة على تحليل كميات ضخمة من البيانات واكتشاف العلاقات الخفية بين المتغيرات المختلفة، بما يسهم في بناء نماذج تنبؤية أكثر دقة وكفاءة.
وتعتمد أنظمة الذكاء الاصطناعي الحديثة على دمج بيانات متعددة المصادر تشمل السجلات المناخية التاريخية، وبيانات الأقمار الصناعية، وبيانات الاستشعار عن بُعد، ومحطات الرصد الجوي،